Ouvrir son monument historique au public : conditions et régime fiscal
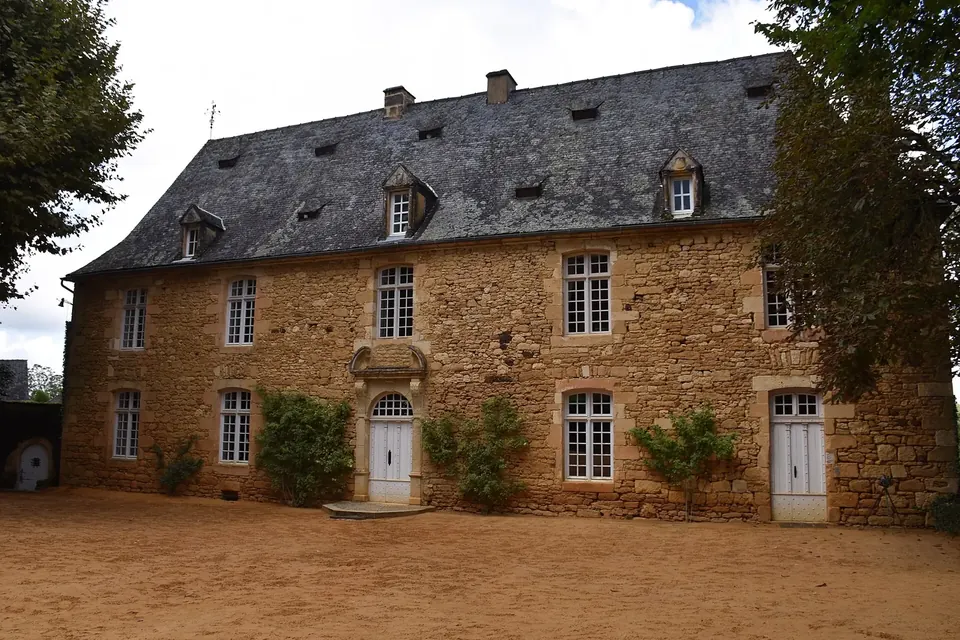
Près de la moitié des monuments historiques français appartiennent à des particuliers. Beaucoup ouvrent leurs portes aux visiteurs, quelques semaines par an ou toute la saison. Cette ouverture n'est pas seulement un choix culturel : elle conditionne un régime fiscal particulier, qui tient compte du coût exceptionnel de l'entretien d'un édifice protégé.
Pourquoi un régime spécial ?
Un propriétaire de monument historique supporte des charges sans commune mesure avec celles d'une maison ordinaire : couverture en ardoise ou en tuile ancienne, maçonneries en pierre de taille, menuiseries restaurées à l'identique, recours obligatoire à des professionnels qualifiés pour les monuments classés. Il ne peut ni démolir ni transformer librement. En contrepartie de ces servitudes, et de l'intérêt public que présente la conservation, le code général des impôts prévoit des règles de déduction particulières, plus favorables lorsque le public peut visiter.
Le Bulletin officiel des finances publiques (BOFiP) précise que ce régime spécial concerne, depuis l'imposition des revenus de 2014, les immeubles classés ou inscrits au titre des monuments historiques et les immeubles ayant reçu le label de la Fondation du patrimoine.
Ce que signifie « ouvert au public »
La durée minimale d'ouverture est fixée par l'article 17 ter de l'annexe IV au code général des impôts. Le formulaire officiel 2044-MH pour 2026 en reprend les options :
- cinquante jours par an, dont vingt-cinq jours non ouvrables, au cours des mois d'avril à septembre inclus ;
- ou quarante jours pendant les mois de juillet, août et septembre.
Cette durée peut être réduite, dans la limite de dix jours par année civile, lorsque le propriétaire conclut des conventions organisant des visites de groupes, par exemple scolaires ; il faut alors joindre ces conventions. Le formulaire précise que cette réduction n'est pas permise pour les monuments placés sous une convention de l'article 795 A en cours qui n'a pas fait l'objet d'un avenant depuis le 19 février 2023. Il prévoit aussi une option de réduction pour les mises à disposition consenties pour des manifestations culturelles et éducatives ouvertes au public, dans le cadre de cette convention.
L'ouverture doit être réelle : le BOFiP cite le cas d'un château inscrit en totalité dont le propriétaire limitait l'accès aux seules parties extérieures, au motif que l'intérieur ne présentait pas d'intérêt ; le tribunal administratif d'Amiens a jugé en 2006 qu'il ne pouvait déduire que 50 % de ses dépenses d'entretien.
La déclaration annuelle
Le propriétaire doit déclarer chaque année les conditions d'ouverture de son monument et en assurer la diffusion au public par tous moyens appropriés. Selon le formulaire 2044-MH, la déclaration est à déposer avant le 1er février de l'année d'ouverture au service des impôts des particuliers dont dépend la résidence principale du propriétaire, ou celle de l'indivisaire ou de l'associé déclarant lorsque le bien est détenu en indivision ou par une société civile immobilière. Le propriétaire joint ensuite à sa déclaration de revenus les justificatifs prévus, notamment la date de la décision de protection.
La déduction des charges
Le régime varie selon que le monument procure ou non des recettes.
Monument sans recettes
Lorsque le monument est occupé par son propriétaire, ou ouvert gratuitement au public, il ne procure aucune recette imposable. Le BOFiP indique que les charges foncières sont alors déductibles du revenu global : frais de réparation, d'entretien et d'amélioration, taxe foncière, intérêts d'emprunt liés à la conservation ou à la réparation, primes d'assurance, rémunération des gardiens sous conditions. La limite est la suivante :
| Situation | Part déductible des charges (hors participations aux travaux de l'État) |
|---|---|
| Monument classé ou inscrit, ouvert à la visite | 100 % |
| Monument classé ou inscrit, fermé au public | 50 % |
Les participations versées pour des travaux exécutés ou subventionnés par l'administration des affaires culturelles sont déductibles en totalité. Lorsque des travaux sont subventionnés, la dépense prise en compte est diminuée du taux de la subvention, quelle que soit la date de son versement ; les dons reçus de la Fondation du patrimoine ou d'associations reconnues d'utilité publique et agréées, comme peuvent l'être des associations de propriétaires, sont assimilés à des subventions. Le BOFiP indique enfin que, depuis l'imposition des revenus de 2006, les primes d'assurance habitation d'un monument occupé par son propriétaire sont déductibles sans condition d'ouverture.
Monument qui procure des recettes
Lorsque le propriétaire perçoit des droits d'entrée ou loue des salles, les recettes et les charges liées aux parties visitées entrent dans un calcul de revenu foncier. Le BOFiP précise qu'à titre exceptionnel, le déficit éventuel est alors imputable sur le revenu global sans limitation de montant, contrairement au plafond applicable aux immeubles ordinaires.
La transmission : l'article 795 A
L'article 795 A du code général des impôts exonère de droits de mutation à titre gratuit, c'est-à-dire de droits de succession et de donation, les immeubles classés ou inscrits et les meubles qui en constituent le complément historique ou artistique, à condition que les héritiers, donataires ou légataires concluent une convention à durée indéterminée avec l'État. Cette convention prévoit notamment les modalités d'accès du public, ainsi que les conditions d'entretien des biens. Si la convention n'est pas respectée, les droits deviennent exigibles, majorés de l'intérêt de retard. Le contenu de la convention type a été fixé par décret.
Ouvrir, concrètement
Au-delà de la fiscalité, ouvrir un monument est un projet de gestion à part entière : accueil, sécurité, assurance, information des visiteurs, parfois recrutement de guides. Les associations de propriétaires, présentées dans notre article sur la VMF et la Demeure historique, proposent des formations et des documents techniques sur ces sujets. Les travaux de mise en accessibilité ou d'aménagement de l'accueil relèvent eux-mêmes des autorisations décrites dans notre article sur les travaux sur un monument historique.
Pour le public, ces ouvertures sont l'occasion de visiter des lieux habités, souvent commentés par leurs propriétaires : voir notre guide pour visiter une demeure privée.
Cet article présente un cadre général à la date du 27 octobre 2026. Il ne remplace pas l'avis d'un notaire, d'un avocat fiscaliste ou de l'administration fiscale, qui peut être sollicitée par la procédure de rescrit avant d'engager des dépenses.
Sources
- Direction générale des finances publiques, formulaire n° 2044-MH, déclaration des conditions d'ouverture au public pour l'année 2026.
- Bulletin officiel des finances publiques, BOI-RFPI-SPEC-30-20-20 (immeuble ne procurant aucune recette) ; BOI-RFPI-SPEC-30-40 (obligations des propriétaires) ; BOI-ENR-DMTG-10-20-30-60 (monuments historiques, droits de mutation à titre gratuit).
- Code général des impôts, articles 156 et 795 A ; annexe III, articles 41 E à 41 J ; annexe IV, articles 17 ter à 17 quinquies (Légifrance).
- Vie publique (DILA), « L'essentiel n° 5 — La protection du patrimoine », 6 décembre 2024.
 Propriétaires
VMF et Demeure historique
Deux associations reconnues d'utilité publique au service du patrimoine privé : l'une rassemble les propriétaires-gestionnaires de monuments, l'autre les propriétaires et les passionnés.
 Propriétaires
Travaux sur un monument historique
Autorisation du préfet de région, déclaration quatre mois avant, maîtrise d'œuvre qualifiée, contrôle scientifique et technique, subventions : le parcours d'un chantier sur un monument protégé.
 Visiter
 une demeure privée
Où trouver les châteaux et manoirs habités qui ouvrent leurs portes, quand y aller, et les usages d'une visite chez des propriétaires.